
Buenos días, sobrinos, buenos días a toda la oficina. Hoy es miércoles 30 de septiembre de 2026 y el mercado amaneció con la cabeza en dos sitios a la vez: el bono a 30 años rozando el 5,62% y el Bitcoin aguantando por encima de los $84.000 como si nada. El Tío lo ha visto antes: cuando las cañerías del dinero global crujen, el precio tarda en enterarse. Vamos a mirar qué hay debajo.
📊 Tablero de Control
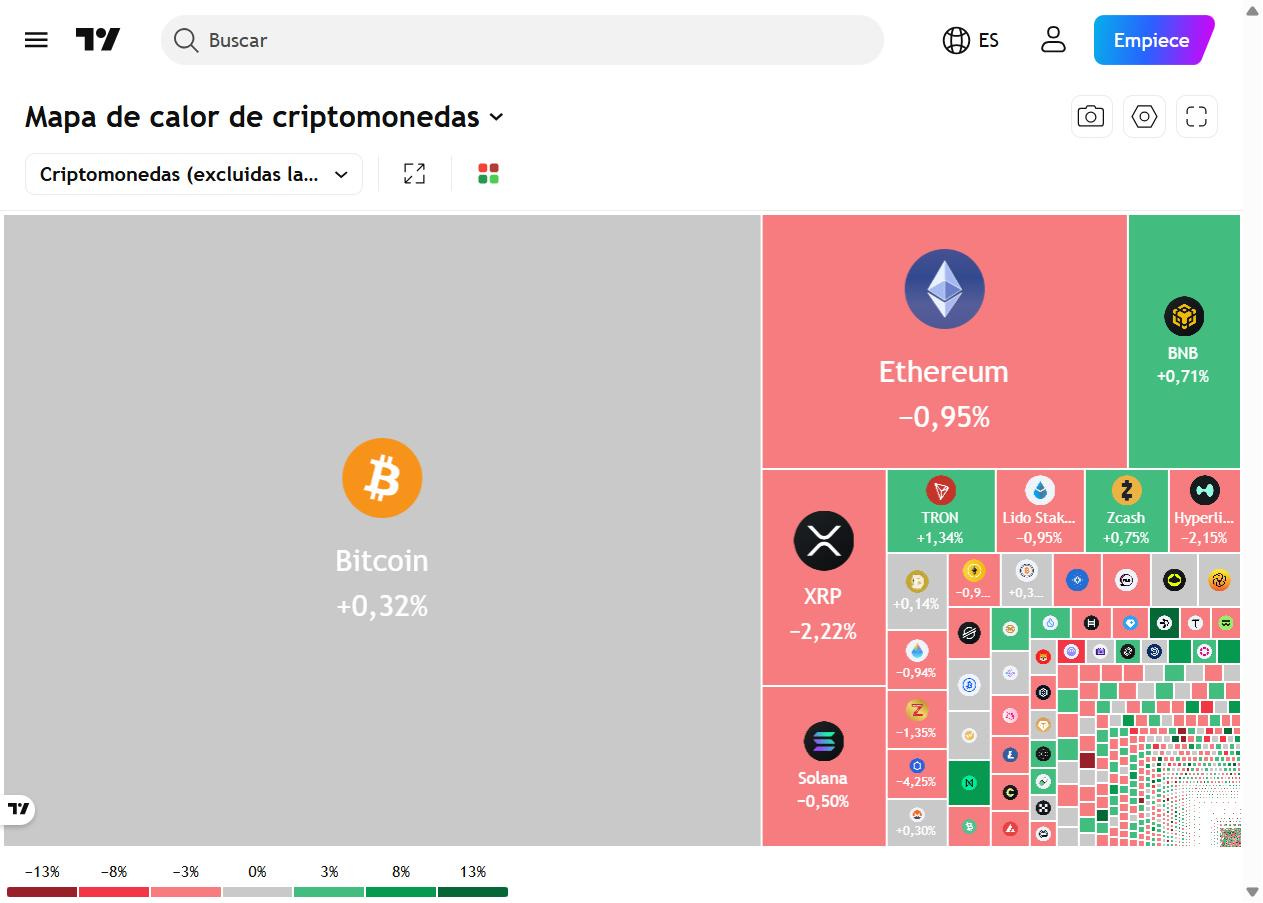
Fuente: TradingView
BTC: $84.431 (+0,56%) · ETH: $2.702 (-0,64%) · SOL: $120,76 (-0,04%) · HYPE: $86,39 (-1,90%)
Destacadas L1/RWA: ZEC $1.458 (+1,20%) · XRP $1,518 (-1,92%) · LINK $14,36
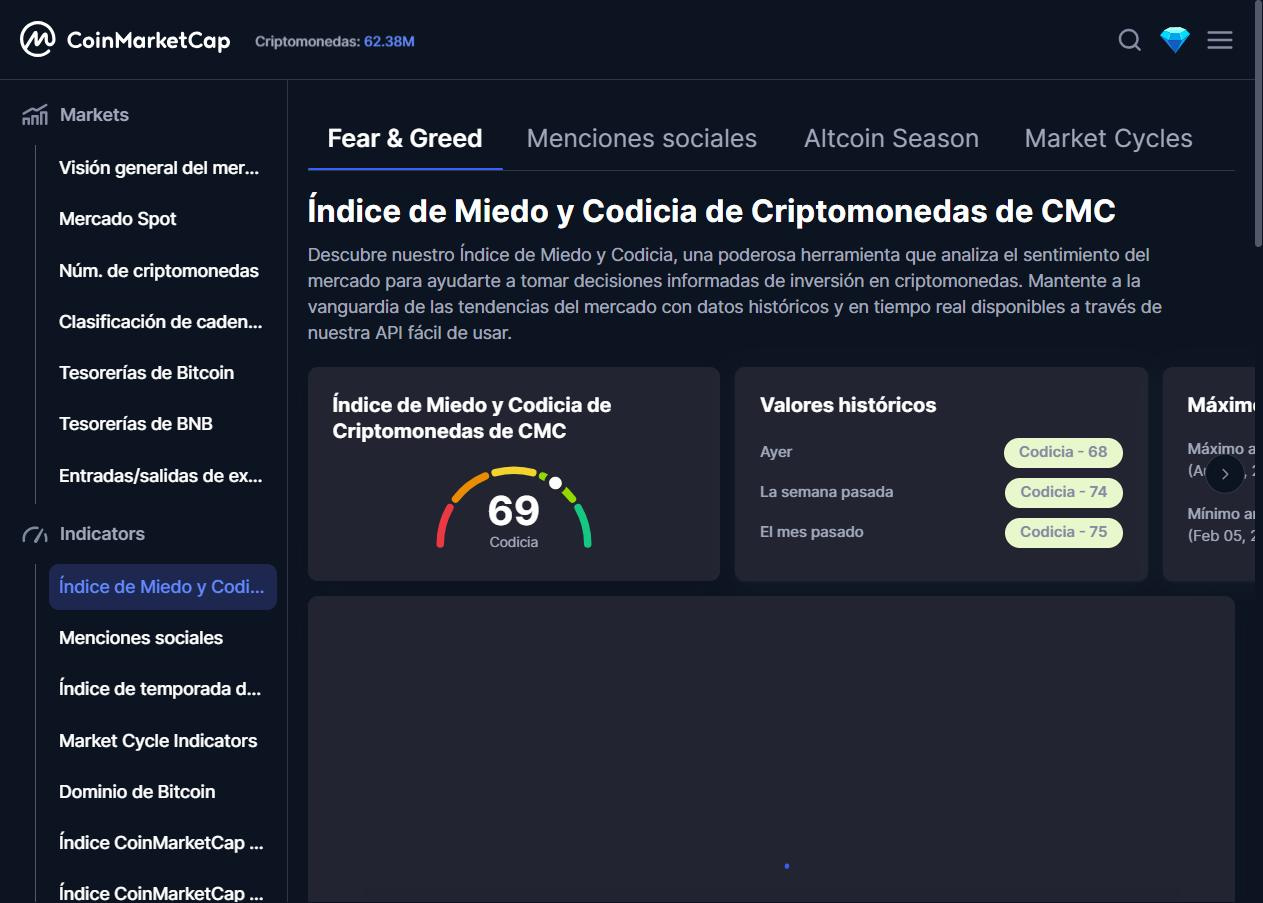
Miedo y Codicia: 69 (Codicia); ayer 68, hace una semana 74
Interés Abierto: $149,2 mil millones (-1,2% en 24h)
Índice de Temporada de Altcoins: 70/100 (neutral)
Liquidaciones 24h: $286,5 millones (-25,5%), repartidas 50/50 entre largos y cortos (unos $143 millones por lado)
Dominancia BTC: 58,3%
DXY: 101,2 · Oro: $4.187 la onza
Fuente: CoinMarketCap
🏛️ Deep Dive 1: Plomería fiduciaria bajo presión – El bono a 30 años y la Fed
El rendimiento del bono del Tesoro a 30 años tocó 5,62% y el de 10 años 5,29%, niveles que no se veían desde hace más de dos décadas. Detrás hay déficit, inflación por encima del 2% y tensión geopolítica. Es la tubería más importante del sistema y está sometida a presión de manual.
Ayer los datos débiles enfriaron el pánico: las vacantes JOLTS cayeron a 7,08 millones y la confianza del consumidor a 81,9. Las probabilidades de que la Fed suba tasas el 28 de octubre bajaron de ~70% a ~51,5%, casi 19 puntos de golpe. Hoy el core PCE salió en 0,2% mensual, por debajo del 0,3% esperado.
Implicancia: el viernes llega el empleo (previsión 98.000 vs 162.000 previo). Un dato flojo alivia; uno fuerte devuelve la narrativa de alza de tasas. Con el DXY en 101,2 y el oro rebotando a $4.187, el Bitcoin sigue negociándose como activo de liquidez, no como refugio. Ojo: sigue un 33% por debajo de su máximo de $126.198.
🏛️ Deep Dive 2: Manos de acero y absorción – ETFs y tesorerías corporativas
Los ETFs spot de Bitcoin sumaron $2.400 millones la semana pasada y el año ya está en positivo, con unos $1.000 millones netos. Ojo con la letra chica: el 28 de septiembre el flujo diario bajó a ~$31 millones desde $135 millones la sesión anterior. La absorción sigue, pero con menos ímpetu.
Strategy compró 1.665 BTC ($142,7 millones) y ya acumula 847.666 BTC a un costo medio de $75.000; a $84.431 va con ~12,6% de ganancia. Strive añadió 1.107 BTC ($94,5 millones) y llegó a 27.462 BTC. Las 100 mayores tesorerías públicas suman 1,273 millones de BTC, cerca del 6,3% de la oferta.
Un sondeo de Bitwise a 15 de las mayores instituciones del mundo reveló que ninguna recortó exposición durante una caída del 50%, y algunas compraron más. Esas son las manos de acero. Pero ojo: el Índice de Miedo y Codicia en 69 con el Bitcoin un 3% abajo en la semana no es euforia, es complacencia cómoda. Se corrige la narrativa: no es "todo alcista", es "el bid de compra en spot institucional aguanta mientras el macro aprieta".
🏛️ Deep Dive 3: Foso corporativo y cañerías bancarias – Citi, Coinbase, CCIP 2.0 y Aave
Citi, con $2,8 billones en activos y presencia en 94 mercados, se asoció con Coinbase para ofrecer pagos institucionales en stablecoins: conversión, transferencia onchain y liquidación. Citi proyecta $1,9 billones en stablecoins hacia 2030. Coinbase, por su parte, obtuvo la aprobación de la CFTC como Cámara de Compensación de Derivados, completando su tríada de exchange, bróker y clearing (limitada por ahora a productos totalmente colateralizados).
Chainlink lanzó CCIP 2.0 con verificaciones KYC/AML integradas, kits para AWS y Google Cloud, y valor asegurado superior a $84.000 millones. Con Ethlabs, la confirmación cross-chain baja de ~13 minutos a 12–24 segundos. Esto es plomería para emisores de RWA.
Aave, mientras tanto, empieza a comportarse como capa de crédito: las acciones tokenizadas superan $3.500 millones y ya sirven de colateral. El foso técnico y regulatorio se está construyendo donde no mira el retail.
🏛️ Deep Dive 4: Recompras sin aduana – La SEC y el foso de HYPE
La SEC actualizó su FAQ cripto (lote del 25 de septiembre) para aclarar que las recompras descentralizadas de tokens, sin una parte central involucrada, no constituyen contratos de inversión bajo Howey. El cambio llegó tras el reclamo de Miles Jennings, de a16z Crypto. Son criterios de personal, sin fuerza de ley, pero despejan el camino.
La aplicación práctica llega pronto: Hyperliquid arranca sus recompras basadas en ingresos el 3 de octubre. HYPE cotiza a $86,39 (-1,90%) con funding negativo (-0,0036%), señal de que el mercado apuesta algo en contra. Cuidado: el 5 de octubre se desbloquean 1.400 millones de ENA (14% de su oferta).
⚡ Alpha Leaks: El Radar de la Oficina
SOL: los ETFs spot registraron un récord de $188 millones en una semana, pero Robinhood Chain (~39%) ya supera a Solana (~35%) en acciones tokenizadas. Alpenglow sigue solo en testnet.
Zcash: ETF ZCSH de Grayscale con más de $250 millones de entradas desde el 25 de agosto; ZEC ronda los $25.000 millones de capitalización.
Tokens: Jumper inicia su venta pública hoy; Robinhood Summit hoy en Houston.
Agenda macro: PMI manufacturero mañana; Micron reporta mañana; nóminas no agrícolas el viernes.
Vitalik publicó su visión 2030: Ethereum como "computadora mundial criptográfica", más allá de pagos rápidos.
🧓 Palabras finales del Tío
Sobrinos, con el 10 años en 5,29% y el viernes cargado de datos, esta no es semana para hacerse el héroe. Proteja su capital spot, no se apalanque en rango (las liquidaciones de $286 millones son la limpieza de apalancamiento de todos los días) y ponga stop-losses donde duela poco. El foso de liquidez está fino; el que pierde la cabeza paga la cuenta.
Pregunta para el debate: si el empleo del viernes sorprende al alza y las probabilidades de alza de la Fed vuelven al 70%, ¿preferirías mantener HYPE hacia la recompra del 3 de octubre o rotar a BTC spot antes del desbloqueo de ENA del 5 de octubre? Cuéntenme en los comentarios.
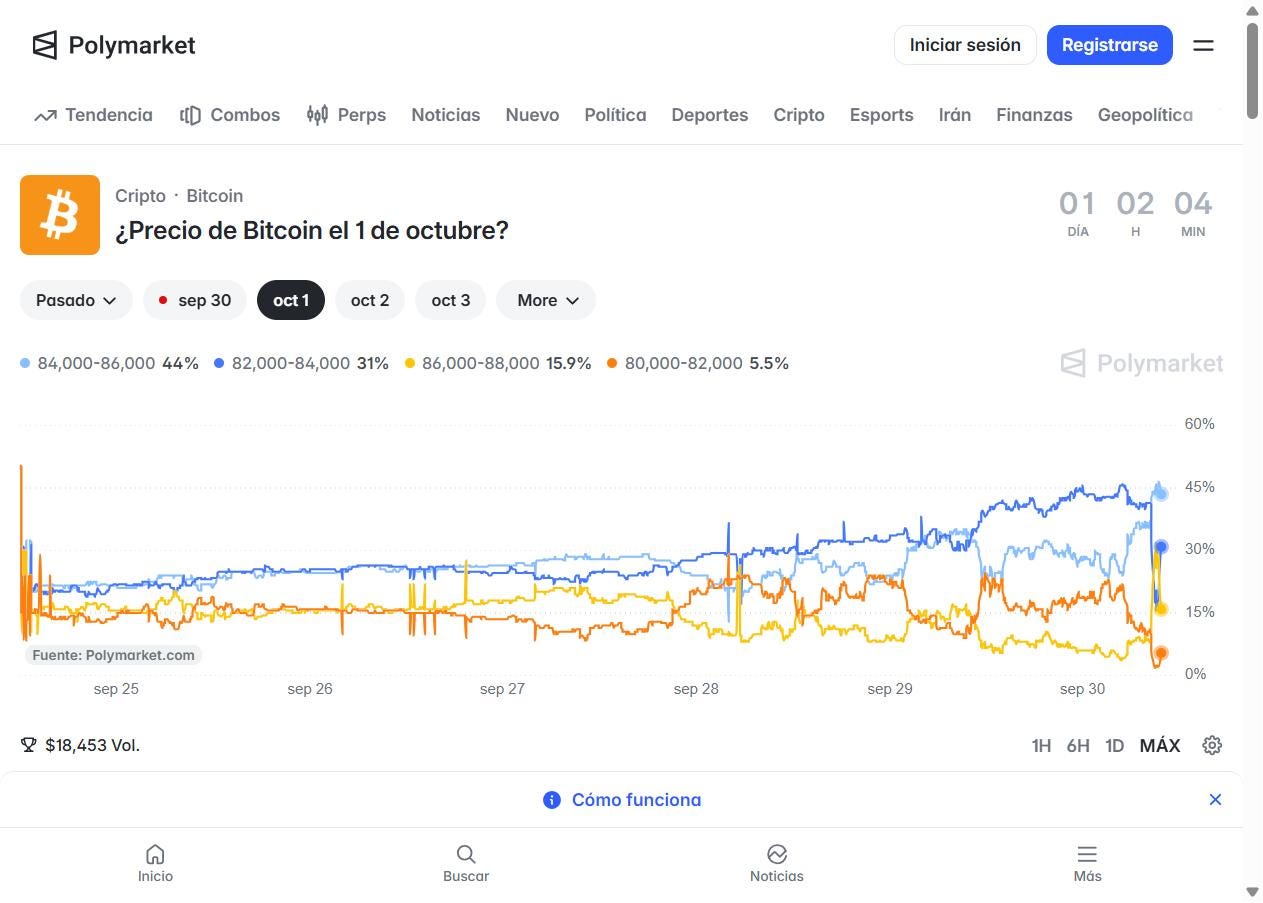
Fuente: Polymarket